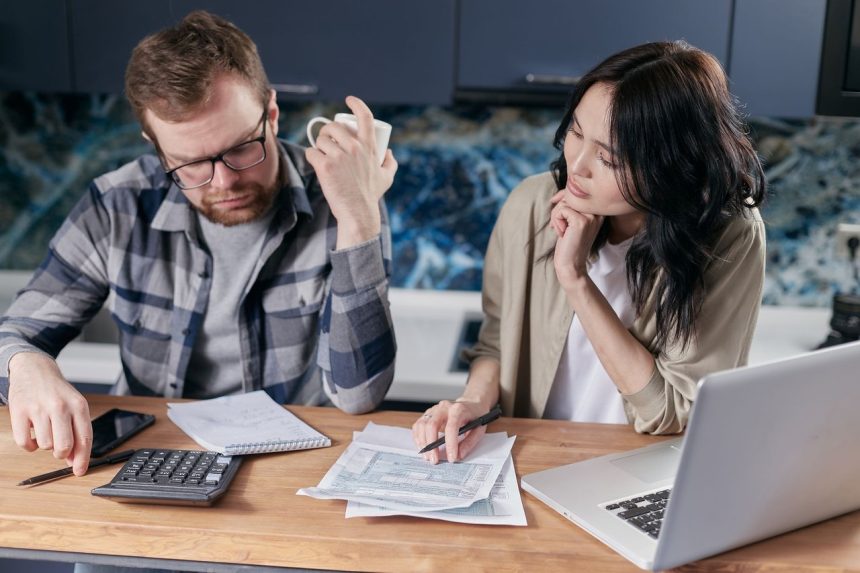
Para uma família endividada, o anúncio de uma nova rodada de acordos só se transforma em alívio quando a parcela cabe de fato no orçamento. Essa é a principal questão colocada pela terceira fase do Desenrola, programa federal que poderá alcançar até R$ 90 bilhões em dívidas renegociadas. A iniciativa pretende ampliar o acesso dos consumidores a condições para regularizar pendências, mas ainda depende da participação efetiva das instituições financeiras.
A informação foi divulgada em 21 de outubro de 2026 pela Agência Brasil, que relatou a convocação de bancos e demais instituições financeiras por meio de uma portaria. O valor de R$ 90 bilhões representa o potencial estimado para a nova etapa, e não necessariamente o volume que será renegociado de forma automática. A diferença entre previsão e resultado será definida pela adesão das instituições e pela procura dos consumidores.
O que está previsto na terceira fase
A nova etapa do Desenrola foi apresentada como uma tentativa de ampliar o alcance dos acordos para consumidores com débitos em aberto. Para isso, o governo federal convocou instituições financeiras a participar do processo, abrindo caminho para que mais pessoas tenham acesso a propostas de regularização. A portaria é, portanto, um dos instrumentos centrais para organizar a participação dos bancos.
As condições concretas, no entanto, são determinantes para avaliar o alcance da medida. Descontos, prazos, taxas e critérios de adesão podem influenciar diretamente a decisão de uma família entre aceitar o acordo ou continuar sem condições de quitar a dívida. Conforme a apuração divulgada pela Agência Brasil, a terceira fase ainda exige o detalhamento das regras e da forma como as instituições participarão.
O número projetado dá dimensão política e econômica ao programa, mas não resolve sozinho o problema da inadimplência. Uma dívida renegociada deixa de pressionar o consumidor nas condições anteriores, porém passa a exigir pagamentos regulares. Se a renda disponível não acompanhar o compromisso assumido, o acordo pode se tornar apenas uma postergação da dificuldade financeira.
Crédito pode ajudar, mas não substitui renda
A renegociação pode oferecer uma oportunidade de reorganização para famílias que perderam a capacidade de honrar seus compromissos. Ao reduzir o peso imediato das pendências, um acordo pode facilitar a retomada do controle do orçamento e permitir que o consumidor volte a planejar despesas básicas. Esse possível efeito explica o interesse social em uma política voltada à regularização de débitos.
O limite da medida aparece quando o crédito passa a ser tratado como resposta principal para um problema que também envolve renda. Parcelamentos mais longos ou descontos podem aliviar o curto prazo, mas não alteram automaticamente a situação financeira de quem continua sem espaço no orçamento. Por isso, o desempenho da terceira fase dependerá não apenas do volume anunciado, mas da qualidade dos acordos oferecidos.
O programa também recoloca o consumo no centro da discussão econômica. A redução de dívidas pode liberar parte do orçamento das famílias e, em tese, favorecer a circulação de recursos. Ainda assim, esse efeito precisa ser observado com cautela: a regularização só será sustentável se vier acompanhada de capacidade de pagamento, e não de uma nova dependência de crédito.
Adesão dos bancos será decisiva
A convocação das instituições financeiras mostra que o governo não controla sozinho a execução da política. São os bancos e demais participantes que precisarão apresentar as condições dos acordos, operacionalizar os atendimentos e transformar a estimativa de R$ 90 bilhões em contratos efetivamente renegociados. Sem adesão suficiente, o alcance anunciado poderá ficar distante da realidade dos consumidores.
Também será importante que as informações cheguem ao público de maneira clara. Famílias endividadas precisam saber quais débitos poderão ser incluídos, quais documentos serão exigidos, como ocorrerá a negociação e quais serão os custos finais de cada proposta. Sem transparência, o tamanho da meta pode chamar mais atenção do que a utilidade prática dos acordos.
O próximo passo é a confirmação do texto integral da portaria e dos critérios aplicáveis à terceira fase. Esses dados devem esclarecer o público-alvo, os tipos de dívida abrangidos, as regras para a participação das instituições e a metodologia utilizada para estimar o potencial de R$ 90 bilhões. Só depois será possível medir com mais precisão quem poderá ser beneficiado.
O Desenrola, assim, volta ao debate com uma promessa de grande alcance, mas também com uma condição objetiva: a renegociação precisa resultar em compromissos compatíveis com a realidade das famílias. O alívio imediato pode ser relevante, porém a solução duradoura dependerá da combinação entre acordos viáveis, crédito menos pesado e recuperação da renda. Sem esse equilíbrio, a terceira fase corre o risco de apenas reorganizar a dívida sem eliminar a vulnerabilidade que levou ao endividamento.