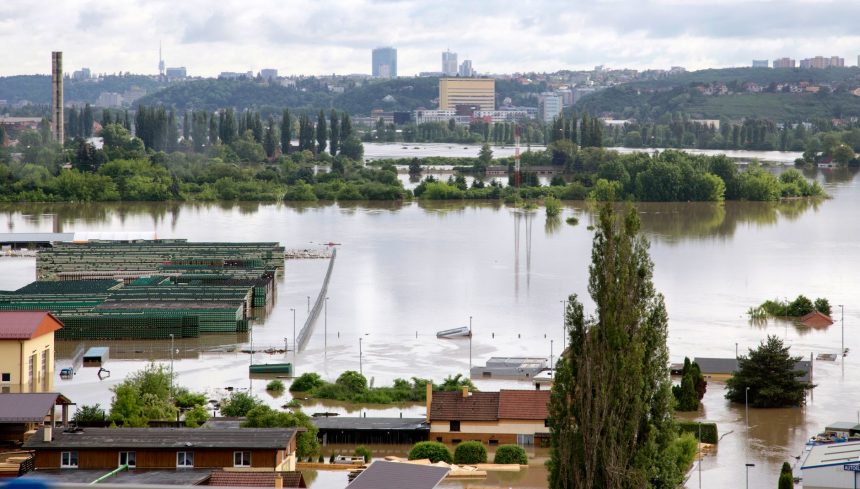
O mercado de seguros cobre aproximadamente 9% das perdas econômicas provocadas por desastres climáticos no Brasil. O índice está muito abaixo da média mundial, estimada em cerca de 45%, segundo o relatório final do Grupo de Trabalho Seguro Catástrofe, divulgado pela Superintendência de Seguros Privados (Susep) em 28 de setembro de 2026.
O diagnóstico coloca em evidência uma diferença que afeta diretamente a capacidade de famílias, empresas e governos de enfrentar eventos extremos. Quando a proteção securitária é limitada, parte significativa dos prejuízos tende a permanecer concentrada nos próprios atingidos ou depender da mobilização de recursos públicos após a ocorrência dos desastres.
De acordo com a Susep, o relatório foi elaborado para avaliar caminhos de ampliação do seguro contra desastres climáticos no país. O documento não estabelece uma nova obrigação imediata para consumidores ou empresas. As propostas apresentadas têm caráter sugestivo e não vinculante, podendo servir de base para futuras discussões regulatórias e políticas públicas.
Por que a cobertura brasileira é menor
O relatório aponta que a baixa cobertura está associada a uma combinação de fatores. Entre eles estão limitações operacionais, fragmentação institucional e falta de dados suficientes para calcular os riscos com precisão. Sem informações consistentes sobre a exposição de diferentes áreas a enchentes, secas, deslizamentos e outros eventos extremos, o desenvolvimento de produtos e modelos de proteção se torna mais complexo.
Outro ponto identificado é a predominância histórica de recursos públicos mobilizados depois dos desastres. Esse modelo concentra esforços na resposta e na recuperação, em vez de ampliar mecanismos de prevenção e transferência financeira de riscos antes que os danos ocorram. Para a administração pública, a discussão envolve tanto a capacidade de reação quanto o planejamento de longo prazo.
A questão também tem dimensão local. Municípios possuem responsabilidades importantes na preparação e na resposta a emergências, mas o relatório inclui entre seus temas o fortalecimento das capacidades municipais. A melhoria da governança pública e a integração entre os diferentes órgãos aparecem, portanto, como elementos necessários para tornar a gestão de riscos mais eficiente em todo o território nacional.
Agenda reúne 30 proposições
O Grupo de Trabalho Seguro Catástrofe reuniu 30 proposições para serem debatidas em diferentes horizontes de tempo. As recomendações abrangem a melhoria da governança pública, a criação e o aperfeiçoamento de bases de dados, o desenvolvimento de novos produtos de seguros e o fortalecimento das estruturas municipais.
Também fazem parte da agenda o financiamento da resposta a desastres e o uso de tecnologia para a modelagem de riscos. A combinação desses fatores pode ajudar a produzir avaliações mais precisas sobre a probabilidade e o impacto de eventos extremos, além de orientar decisões de governos, seguradoras e demais agentes envolvidos na proteção patrimonial e econômica.
A página institucional do Grupo de Trabalho Seguro Catástrofe disponibiliza informações sobre a finalidade da iniciativa, seu encerramento e o acesso ao relatório final. O conteúdo reforça que a conclusão do grupo representa uma agenda de recomendações, e não a criação automática de um novo produto ou de uma exigência geral de contratação.
Impactos para famílias, empresas e governos
Para as famílias, a baixa penetração do seguro contra desastres climáticos significa maior exposição financeira quando um imóvel ou patrimônio é atingido. Empresas também podem enfrentar interrupções e perdas sem uma cobertura capaz de absorver parte dos danos. No setor público, a insuficiência de proteção privada amplia a pressão sobre os orçamentos destinados à resposta, à reconstrução e à recuperação de áreas afetadas.
O relatório não anuncia uma solução imediata para esse cenário, mas organiza os principais obstáculos que precisam ser enfrentados. A ampliação da cobertura depende de dados confiáveis, coordenação institucional, capacidade técnica nos municípios, inovação no mercado de seguros e definição de mecanismos de financiamento compatíveis com a realidade brasileira.
O diagnóstico da Susep ocorre em um contexto de preocupação crescente com os efeitos econômicos de eventos extremos no Brasil. Ao indicar que somente 9% das perdas são cobertas por seguros, contra cerca de 45% na média mundial, o documento dimensiona a distância existente e oferece uma base para o debate sobre prevenção, responsabilidade fiscal e proteção da população.